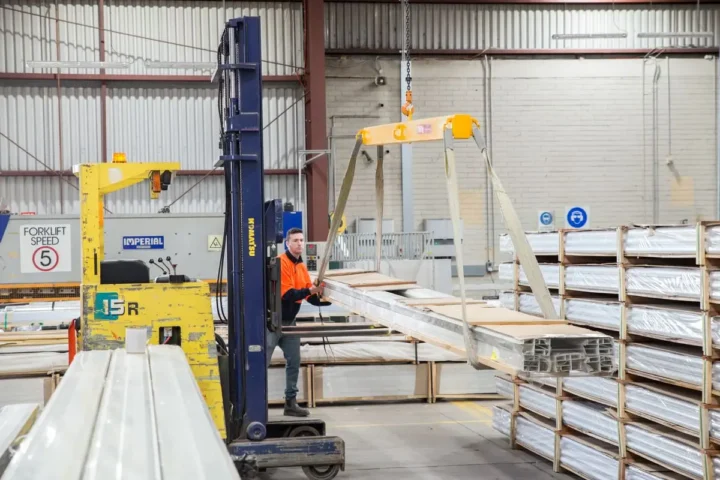

Um seguro patrimonial empilhadeira incêndio furto é essencial para quem investe em equipamentos de movimentação de carga, especialmente em operações que funcionam 24 horas ou em galpões com alto fluxo de materiais. No Grande ABC, onde a densidade industrial é alta e os riscos de sinistro aumentam proporcionalmente ao volume de atividades, proteger sua frota de empilhadeiras contrabalançadas, paleteiras elétricas e plataformas elevatórias vai muito além de cumprir exigências: é garantir continuidade operacional e evitar perdas financeiras que podem comprometer a competitividade da sua empresa.
Seja você optando por compra ou locação de equipamentos Hangcha, a cobertura adequada deve acompanhar a decisão de investimento. Incêndios em áreas de armazenagem, roubos de equipamentos em períodos noturnos e danos por vandalismo são cenários reais em ambientes logísticos e industriais — e uma apólice bem estruturada absorve esses riscos, deixando seu time de operações focado apenas na produtividade.
Entender quais coberturas sua operação realmente precisa, como elas se integram à sua estratégia de frota e quanto custam são as primeiras perguntas que todo gestor de logística deve fazer antes de expandir ou renovar seus equipamentos.
Seguro patrimonial de empilhadeira cobre incêndio e furto na fábrica?
Empilhadeiras são ativos de alto valor patrimonial — uma unidade contrabalançada elétrica de 2,5 toneladas pode custar entre R$ 80.000 e R$ 180.000 dependendo da tecnologia de bateria e dos opcionais embarcados. Em operações com frota de três, cinco ou dez máquinas, o valor imobilizado facilmente supera sete dígitos. Mesmo assim, é comum encontrar gestores de logística no Grande ABC que mantêm esses equipamentos sem cobertura de seguro patrimonial adequada — ou, pior, sem saber exatamente o que a apólice cobre quando chega a hora do sinistro.
A resposta curta para a pergunta do título é: sim, o seguro patrimonial pode cobrir empilhadeira contra incêndio e furto — mas a cobertura não é automática, não é universal e depende de cláusulas específicas que precisam ser negociadas com a seguradora. Entender o que está (e o que não está) incluído é o primeiro passo para proteger de verdade o patrimônio operacional da empresa.
O que é seguro patrimonial e como ele se aplica a equipamentos móveis
O seguro patrimonial é uma modalidade de seguro empresarial que protege bens físicos da empresa contra perdas decorrentes de eventos específicos. Diferente do seguro de veículos (DPVAT, seguro auto), ele não tem um produto padronizado no mercado — cada apólice é estruturada conforme os riscos declarados, o valor dos bens e o perfil da operação.
Empilhadeiras se enquadram na categoria de máquinas e equipamentos dentro das apólices patrimoniais. Isso significa que elas podem ser incluídas tanto em uma apólice de “riscos nomeados” — onde cada evento coberto é listado explicitamente — quanto em uma apólice de “riscos operacionais” (também chamada de All Risks), que cobre todos os eventos exceto os expressamente excluídos.
A distinção importa muito na prática. Em uma apólice de riscos nomeados, se incêndio e furto não estiverem listados, o sinistro não é indenizado, mesmo que o prejuízo seja milionário. Em uma apólice All Risks, a lógica se inverte: o que não está excluído está coberto — mas as exclusões costumam ser extensas e precisam ser lidas com atenção.
Cobertura de incêndio: o que entra e o que costuma ficar de fora
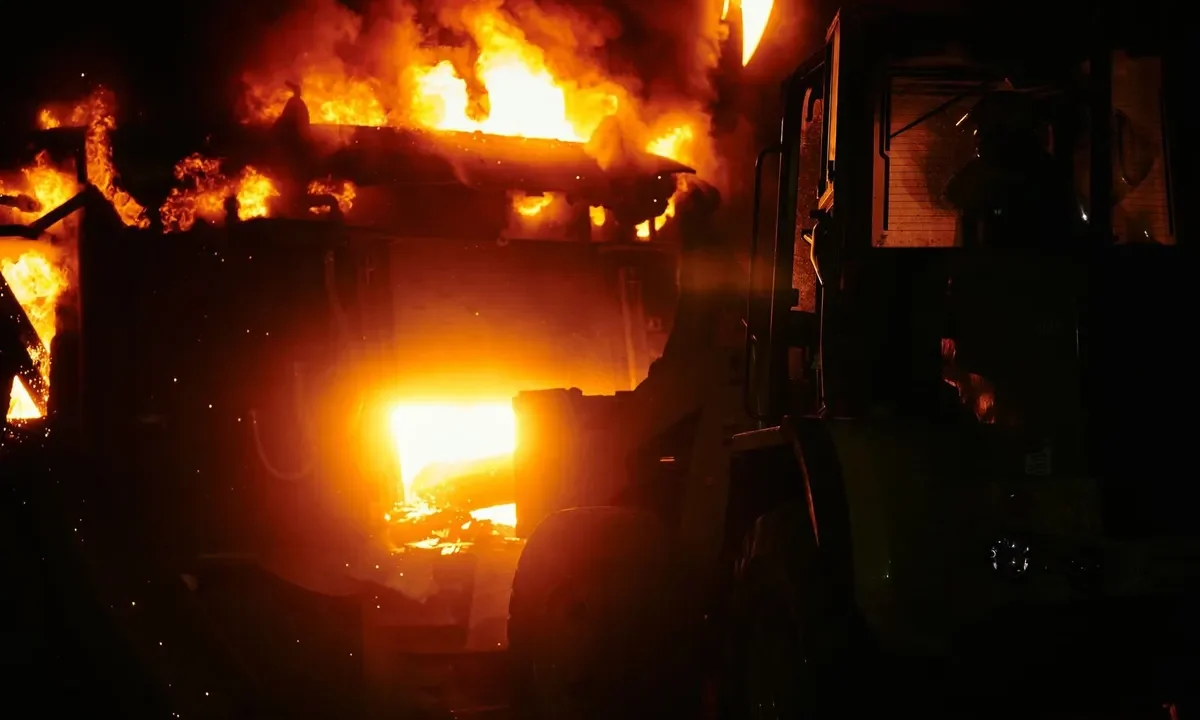
A cobertura de incêndio é uma das mais comuns em apólices patrimoniais e, na maioria dos casos, pode ser contratada para cobrir empilhadeiras. Ela geralmente inclui:
- Danos causados diretamente pelo fogo, incluindo destruição total ou parcial do equipamento
- Danos por explosão de origem não elétrica (como ruptura de cilindros de GLP em empilhadeiras a combustão)
- Danos causados pela ação de combate ao incêndio (água dos bombeiros, espuma química)
- Fumaça e calor intenso que inutilizem componentes eletrônicos ou estruturais
O que costuma ficar de fora da cobertura de incêndio:
- Danos elétricos isolados (curto-circuito sem propagação de chamas) — esses geralmente exigem cobertura adicional de “danos elétricos”
- Incêndio causado por negligência comprovada ou dolo do segurado
- Danos em equipamentos com manutenção preventiva em atraso, se a seguradora comprovar que a falha de manutenção causou o sinistro
- Equipamentos operando fora da área declarada na apólice
Este último ponto é crítico para operações que usam empilhadeiras em mais de um endereço — por exemplo, empresas do Grande ABC que atendem clientes com equipamentos locados ou que transferem máquinas entre plantas. O endereço de risco precisa estar correto na apólice; caso contrário, o sinistro pode ser negado por vício de localização.
Para empilhadeiras elétricas a lítio — como as séries XA e XE da Hangcha —, vale uma atenção especial: baterias de íon-lítio têm comportamento de combustão diferente das baterias chumbo-ácido. O processo de thermal runaway (propagação térmica em cadeia) pode ser enquadrado de forma distinta pelas seguradoras. É fundamental declarar o tipo de bateria ao contratar a apólice e verificar se há exclusão específica para esse componente.
Cobertura de furto e roubo: diferenças que afetam a indenização
Furto e roubo são eventos distintos no vocabulário securitário, e a diferença tem impacto direto na cobertura:
- Furto simples: subtração do bem sem violência ou ameaça — a empilhadeira desaparece do galpão sem que haja confronto
- Roubo: subtração com violência ou grave ameaça a pessoas
- Furto qualificado: furto com arrombamento, escalada ou uso de chave falsa
Muitas apólices patrimoniais básicas cobrem apenas roubo ou furto qualificado, excluindo o furto simples. Para galpões industriais com múltiplos acessos, turnos noturnos e alta rotatividade de prestadores de serviço — perfil comum no ABC Paulista —, o furto simples é um risco real que precisa de cobertura expressa.
Além disso, as seguradoras costumam exigir requisitos mínimos de segurança como condição para manter a cobertura de furto:
- Sistema de câmeras com gravação (CFTV) no perímetro e nas áreas de armazenagem
- Controle de acesso documentado (portaria, catraca, registro de visitantes)
- Imobilização dos equipamentos fora do horário de operação (correntes, travas de garfo)
- Rastreamento embarcado, em alguns casos exigido para equipamentos acima de determinado valor
Se a empresa não atender a esses requisitos e ocorrer um furto, a seguradora pode acionar a cláusula de agravamento de risco e recusar a indenização. Por isso, antes de contratar, é recomendável fazer um levantamento honesto das condições de segurança física do galpão.
Valor segurado: custo de reposição ou valor de mercado?
Um erro frequente na contratação de seguro patrimonial para máquinas é declarar o valor contábil depreciado em vez do custo de reposição. Uma empilhadeira adquirida há três anos por R$ 120.000 pode ter valor contábil de R$ 60.000 após depreciação, mas o custo de substituição por um equipamento equivalente novo pode ser R$ 140.000 — considerando variação cambial e reajustes de insumos.
Se o bem estiver sub-segurado (valor declarado inferior ao custo real de reposição), aplica-se a regra proporcional: a indenização é paga proporcionalmente à diferença entre o valor segurado e o valor real. Em termos práticos, se você declarou 60% do valor real, receberá apenas 60% do prejuízo — mesmo em perda total.
Para calcular o valor correto, vale considerar o custo total de propriedade ao longo de 5 anos, que inclui não apenas o preço de aquisição, mas também componentes, mão de obra e eventual variação de câmbio em peças importadas. Esse exercício ajuda a definir um valor segurado mais realista e evita surpresas na hora do sinistro.
Equipamentos locados: quem é responsável pelo seguro?
Essa é uma das dúvidas mais frequentes em operações de locação de empilhadeira: em caso de sinistro, o seguro é responsabilidade do locador (empresa que aluga o equipamento) ou do locatário (empresa que usa)?
A resposta depende integralmente do contrato de locação. O mais comum no mercado é que:
- O locador mantém o seguro patrimonial do equipamento (cobrindo incêndio, furto e danos acidentais) e repassa o custo na composição do valor da diária ou mensalidade
- O locatário assume a franquia em caso de sinistro por uso inadequado, dano intencional ou negligência operacional
- Danos causados por operação fora dos parâmetros técnicos (sobrecarga, uso em terreno inadequado) podem ser de responsabilidade do locatário mesmo com seguro ativo
Antes de assinar qualquer contrato de locação, leia atentamente as cláusulas de responsabilidade civil e dano ao equipamento. Se o contrato for omisso, exija que o locador apresente a apólice vigente e confirme que o endereço de operação está coberto.
Documentação necessária para abertura de sinistro
Em caso de incêndio ou furto, a agilidade na abertura do sinistro e a qualidade da documentação apresentada determinam a velocidade e o valor da indenização. Tenha em mãos:
- Boletim de Ocorrência (BO) registrado imediatamente após o evento — obrigatório para furto e roubo, recomendado também para incêndios de origem criminosa
- Nota fiscal de aquisição do equipamento, com número de série e especificações técnicas
- Inventário da frota atualizado, preferencialmente com fotos datadas dos equipamentos — a prática de manter a documentação da frota em dia agiliza enormemente esse processo
- Registros de manutenção preventiva — a ausência desses registros pode ser usada pela seguradora para questionar a conservação do equipamento
- Laudo do horímetro ou relatório de uso, que comprova o estado operacional antes do sinistro. Entender como o horímetro de empilhadeira funciona e manter seus registros é uma prática que vai além da manutenção — serve como evidência documental
- Relatório do Corpo de Bombeiros, no caso de incêndio
Empresas que mantêm controle digital de frota — com registros de uso, manutenções e inspeções — têm vantagem clara na resolução de sinistros. Ferramentas de monitoramento de uso de empilhadeira dentro do galpão geram automaticamente parte desse histórico, reduzindo o esforço administrativo na hora em que ele é mais necessário.
Seguro patrimonial e manutenção preventiva: a relação que poucos percebem
Seguradoras analisam o histórico de manutenção do equipamento tanto na contratação quanto na liquidação de sinistros. Um equipamento sem manutenção preventiva documentada representa risco maior para a seguradora — e pode resultar em prêmio mais alto, franquia elevada ou até recusa de cobertura.
Mais importante: se um incêndio for causado por falha mecânica decorrente de manutenção negligenciada (vazamento de óleo hidráulico em motor quente, por exemplo), a seguradora pode acionar cláusula de exclusão por agravamento culposo do risco. O mesmo vale para danos elétricos em empilhadeiras com bateria fora do ciclo de manutenção recomendado pelo fabricante.
Manter o programa de manutenção em dia não é apenas uma questão operacional ou de segurança — é uma condição contratual implícita para que a apólice funcione como esperado. Isso inclui também os cuidados com descarte e manejo de componentes, como detalhado nas boas práticas de manutenção ambiental de empilhadeiras.
Como estruturar a proteção patrimonial da frota de forma eficiente
Para gestores que precisam organizar a cobertura de seguro de uma frota com múltiplos equipamentos, algumas práticas reduzem custo e aumentam a efetividade da proteção:
- Apólice de frota em vez de apólices individuais: segurar todos os equipamentos em uma única apólice reduz o custo administrativo e facilita a inclusão e exclusão de máquinas ao longo do ano
- Cláusula de substituição automática: permite incluir novos equipamentos na apólice sem necessidade de endosso a cada aquisição, até um limite percentual do valor total segurado
- Franquia participativa: assumir uma franquia maior reduz o prêmio mensal — faz sentido para frotas bem mantidas, onde o risco de sinistros frequentes é baixo
- Revisão anual do valor segurado: equipamentos importados ou com componentes em dólar sofrem variação de custo de reposição — a apólice precisa ser atualizada para evitar sub-seguro
- Cobertura de lucros cessantes: considerar cobertura adicional que compense a perda de produtividade durante o período em que o equipamento está fora de operação após sinistro
A decisão entre comprar ou locar equipamentos também afeta a estrutura de seguro ideal. Frotas próprias exigem gestão ativa de apólice; equipamentos locados transferem parte dessa responsabilidade ao locador, mas exigem atenção redobrada às cláusulas contratuais. Esse cálculo faz parte da análise de custo total entre empilhadeira elétrica e a combustão, que vai muito além do preço de aquisição.
Em resumo: o seguro patrimonial pode e deve cobrir empilhadeiras contra incêndio e furto — mas essa proteção precisa ser construída ativamente, com declaração correta dos bens, cobertura adequada ao perfil de risco da operação e documentação mantida em ordem. Para operações industriais no Grande ABC, onde o valor médio por equipamento é elevado e a continuidade operacional é crítica, deixar essa proteção ao acaso é um risco que nenhum balanço absorve bem.