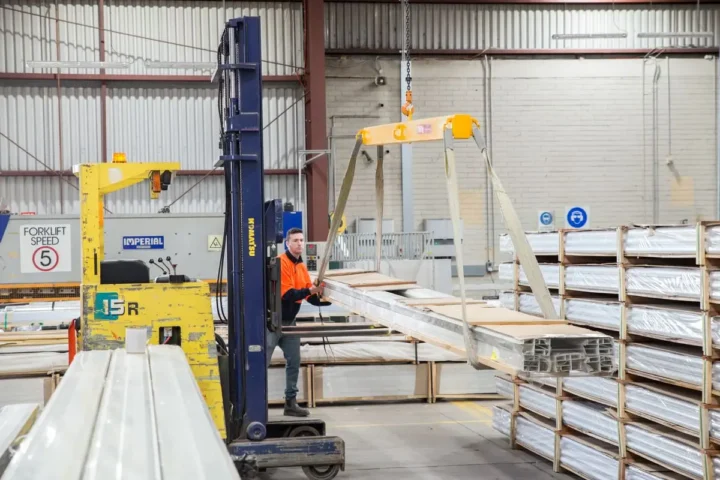

O seguro obrigatório empilhadeira fábrica é uma exigência legal que vai além da proteção patrimonial: garante conformidade com normas de segurança, reduz riscos de acidentes operacionais e protege sua empresa contra passivos trabalhistas. No Grande ABC, onde a densidade de operações logísticas e industriais é alta, ter a cobertura adequada para sua frota de movimentação de carga é tão crítico quanto escolher o equipamento certo.
Muitos gestores de logística e operações focam na escolha entre empilhadeiras elétricas ou a combustão, mas negligenciam a estrutura de seguros e manutenção que sustenta a operação segura. Seja você alugando equipamentos ou investindo em compra, a documentação de seguro obrigatório deve estar alinhada ao tipo de empilhadeira, capacidade de carga e ambiente de uso — requisitos que variam bastante entre uma operação de armazém leve e um galpão industrial pesado.
Neste guia, você entenderá o que é exigido legalmente, como isso se aplica à sua frota Hangcha, e como integrar seguros obrigatórios e manutenção preventiva em uma estratégia de custo total de propriedade que realmente funciona.
Empilhadeira usada dentro da fábrica precisa de seguro obrigatório?
A dúvida aparece com frequência no setor industrial do Grande ABC: a empilhadeira que circula exclusivamente dentro do galpão, sem sair para via pública, está sujeita a algum seguro obrigatório previsto em lei? A resposta curta é não existe um seguro obrigatório específico para empilhadeiras de uso interno com a mesma lógica do DPVAT/SPVAT dos veículos automotores. Mas a resposta completa é bem mais complexa — e ignorá-la pode custar caro para a empresa.
Este artigo esclarece o que a legislação exige, o que a NR-11 determina em termos de responsabilidade operacional, quais coberturas o mercado de seguros oferece para frotas industriais e por que, na prática, operar sem proteção adequada representa um risco financeiro e jurídico significativo para qualquer operação fabril ou logística.
O que a legislação brasileira diz sobre seguro de empilhadeira
No Brasil, o seguro obrigatório de veículos (hoje chamado SPVAT, substituto do antigo DPVAT) incide sobre veículos automotores registrados no DETRAN e que circulam em vias públicas. Empilhadeiras de uso interno — aquelas que não transitam em vias abertas ao público — não se enquadram nessa categoria e, portanto, não estão sujeitas ao SPVAT.
O Código de Trânsito Brasileiro (Lei nº 9.503/1997) define veículo automotor como aquele destinado ao transporte de pessoas ou cargas em vias terrestres. A empilhadeira que opera exclusivamente no interior de um armazém ou galpão industrial não é registrada no DETRAN, não possui placa e não transita em via pública — logo, escapa do escopo do CTB e dos seguros vinculados a ele.
Isso não significa, porém, que a empresa esteja livre de obrigações legais. O Código Civil Brasileiro (artigo 927, parágrafo único) estabelece responsabilidade objetiva para atividades que, por sua natureza, representam risco para terceiros. Operar uma empilhadeira de 3 toneladas num ambiente com trabalhadores circulando se enquadra perfeitamente nesse conceito. Em caso de acidente, a empresa responde independentemente de culpa — e sem um seguro adequado, o pagamento de indenizações sai diretamente do caixa.
NR-11: o que a norma exige na prática
A Norma Regulamentadora 11 (NR-11) do Ministério do Trabalho e Emprego é o principal instrumento legal que rege a operação de equipamentos de transporte e movimentação de materiais no ambiente de trabalho. Ela não cria um seguro obrigatório, mas impõe uma série de obrigações que têm impacto direto sobre a responsabilidade civil e trabalhista da empresa.
Entre os pontos mais relevantes da NR-11 para o tema de seguros e responsabilidade:
- Manutenção preventiva documentada: a norma exige que os equipamentos sejam mantidos em perfeito estado de funcionamento, com registros formais das intervenções. A ausência de manutenção comprovada agrava a responsabilidade da empresa em caso de acidente.
- Operador habilitado e treinado: somente trabalhadores qualificados e com treinamento específico podem operar empilhadeiras. Acidente causado por operador sem habilitação configura culpa grave da empresa.
- Sinalização e delimitação de corredores: a norma exige demarcação de áreas de circulação de equipamentos separadas das rotas de pedestres.
- Inspeção periódica dos equipamentos: verificações de segurança devem ser realizadas e registradas regularmente, incluindo sistemas de freio, garfo, mastro e dispositivos de segurança.
O descumprimento da NR-11 não apenas expõe a empresa a autuações do Ministério do Trabalho, como também serve de evidência em processos trabalhistas e civis para estabelecer a responsabilidade patronal. Manter a documentação da frota em ordem é, portanto, tanto uma exigência regulatória quanto uma estratégia de proteção jurídica.
Responsabilidade civil, trabalhista e acidente de trabalho
Mesmo sem seguro obrigatório específico, a empresa está exposta a três frentes de responsabilidade que podem gerar passivos expressivos:
1. Responsabilidade civil com terceiros: se a empilhadeira danificar produto de um cliente em estoque, atingir estrutura de um galpão alugado ou causar dano a um prestador de serviços no interior da fábrica, a empresa responde pelos prejuízos. Sem seguro de responsabilidade civil, o ressarcimento é integral e direto.
2. Acidente de trabalho com funcionário: quando o acidentado é empregado da empresa, entra em cena a legislação trabalhista e previdenciária. O INSS pode cobrar regressivamente a empresa se ficar comprovada negligência nas condições de segurança. Além disso, a vítima ou seus dependentes podem mover ação por danos morais e materiais na Justiça do Trabalho — indenizações que, em casos graves, chegam a centenas de milhares de reais.
3. Dano ao próprio equipamento: colisões, tombamentos e danos estruturais são ocorrências comuns em operações intensas. Uma empilhadeira de médio porte pode custar entre R$ 80 mil e R$ 250 mil. Sem cobertura, o custo de reparo ou substituição recai integralmente sobre o orçamento operacional. Para quem está avaliando o custo total de propriedade ao longo de 5 anos, o risco financeiro de um sinistro não coberto altera completamente a equação.
Quais seguros o mercado oferece para empilhadeiras industriais
Ainda que não exista apólice obrigatória, o mercado segurador brasileiro dispõe de produtos específicos para cobrir os riscos de uma frota de empilhadeiras. As principais modalidades são:
- Seguro de equipamentos (All Risks de equipamentos): cobre danos físicos ao equipamento por colisão, tombamento, incêndio, curto-circuito e eventos da natureza. É a cobertura mais indicada para proteger o patrimônio da frota.
- Responsabilidade Civil Operações (RCO): cobre danos causados a terceiros durante a operação do equipamento — tanto danos materiais quanto corporais a pessoas que não sejam empregados da empresa.
- Seguro de Acidentes Pessoais para operadores: complementa a cobertura de acidentes de trabalho, especialmente em empresas que utilizam mão de obra terceirizada ou prestadores de serviço.
- Seguro patrimonial frota: modalidade mais abrangente, que pode englobar toda a frota de movimentação dentro de uma única apólice. Para entender melhor essa estrutura, vale consultar um especialista em seguro patrimonial para frota de empilhadeiras.
A contratação dessas coberturas é facultativa do ponto de vista legal, mas frequentemente exigida por contratos comerciais. Grandes operadores logísticos, montadoras e redes varejistas que terceirizam operações de movimentação costumam exigir comprovação de seguro como condição para início dos serviços.
Locação de empilhadeira e a questão do seguro
Quando a empresa opta pela locação em vez da compra, a estrutura de responsabilidade muda — mas não desaparece. Em contratos de locação de empilhadeiras, é fundamental verificar:
- Quem é responsável pelos danos causados ao equipamento durante a operação (locatário ou locador)?
- O contrato inclui cobertura de danos por colisão ou tombamento, ou o locatário responde integralmente?
- Há franquia definida? Qual o valor máximo de responsabilidade do locatário por evento?
- A cobertura de responsabilidade civil com terceiros está incluída ou precisa ser contratada separadamente?
Em muitos contratos de locação, o locatário assume a responsabilidade por danos operacionais ao equipamento, enquanto o locador mantém o seguro do patrimônio. Mas isso varia conforme a negociação. Ler o contrato com atenção — e eventualmente consultar um corretor de seguros — evita surpresas no caso de sinistro. As boas práticas de condução também reduzem diretamente a probabilidade de acionar qualquer cobertura.
Empilhadeira elétrica x combustão: o seguro muda?
Do ponto de vista das seguradoras, o tipo de propulsão influencia a análise de risco e, consequentemente, o prêmio da apólice. Empilhadeiras a combustão (diesel ou GLP) apresentam riscos adicionais relacionados a incêndio, vazamento de combustível e emissão de gases em ambientes fechados — fatores que podem elevar o custo do seguro ou impor condicionantes técnicas.
Empilhadeiras elétricas a lítio, como as séries XA, XE e XC da Hangcha, eliminam o risco de derramamento de combustível e reduzem significativamente o risco de incêndio por combustão. Isso pode se traduzir em condições mais favoráveis na apólice. Por outro lado, baterias de lítio de grande capacidade têm valor de reposição elevado, o que as seguradoras também consideram no cálculo. Para uma análise mais ampla sobre os custos envolvidos, a comparação entre custo total de empilhadeira elétrica e a combustão oferece uma perspectiva completa que vai além do preço de aquisição.
Como estruturar a proteção da frota sem exagerar no custo
A decisão sobre quais coberturas contratar deve ser proporcional ao valor da frota, ao volume de operação e ao perfil de risco da atividade. Algumas orientações práticas para gestores de logística e operações no Grande ABC:
- Mapeie o valor de reposição da frota: some o valor de mercado de todos os equipamentos. Esse número define o limite mínimo de cobertura patrimonial que faz sentido contratar.
- Avalie o histórico de sinistros: operações com histórico de colisões frequentes precisam de coberturas mais robustas e, principalmente, de revisão nos processos operacionais e de treinamento.
- Verifique as exigências contratuais dos clientes: se sua empresa presta serviços de movimentação para terceiros, os contratos provavelmente já definem o mínimo de cobertura exigido.
- Considere o ambiente de operação: galpões com grande circulação de pessoas, operações em múltiplos turnos e ambientes com mercadorias de alto valor justificam coberturas mais amplas.
- Mantenha a manutenção em dia: seguradoras podem negar sinistros quando comprovado que o equipamento operava com defeito conhecido e não corrigido. Falhas como luz de erro no painel ignorada ou garfo com problema de elevação não reportadas são exemplos de situações que comprometem a cobertura.
O que muda quando a empilhadeira sai do galpão
Se a empilhadeira eventualmente precisa ser transportada entre unidades, carregada em caminhão ou transitada em área externa compartilhada com veículos de via pública, a análise de risco muda. O transporte do equipamento em caminhão está coberto pelo seguro de carga do veículo transportador — mas os danos causados durante o carregamento/descarregamento podem não estar. É um ponto que merece atenção específica ao estruturar a apólice.
Empilhadeiras que operam em pátios externos de fábricas, mesmo que em área privada, também podem demandar coberturas específicas, especialmente se há acesso de terceiros (transportadoras, fornecedores) a essa área.
Conclusão prática: obrigatório não significa dispensável
A ausência de seguro obrigatório específico para empilhadeiras de uso interno não é uma autorização para operar sem proteção. Na prática, o risco financeiro de um acidente grave — seja com dano ao equipamento, ao patrimônio de terceiros ou, principalmente, com vítimas humanas — supera em muito o custo anual de uma apólice bem estruturada.
Para empresas do Grande ABC que operam frotas de movimentação em ambientes industriais, a recomendação é tratar o seguro como parte do custo total de propriedade do equipamento — não como despesa opcional. Combinado com manutenção preventiva rigorosa, treinamento de operadores e conformidade com a NR-11, o seguro fecha o ciclo de uma gestão de frota responsável e financeiramente previsível.