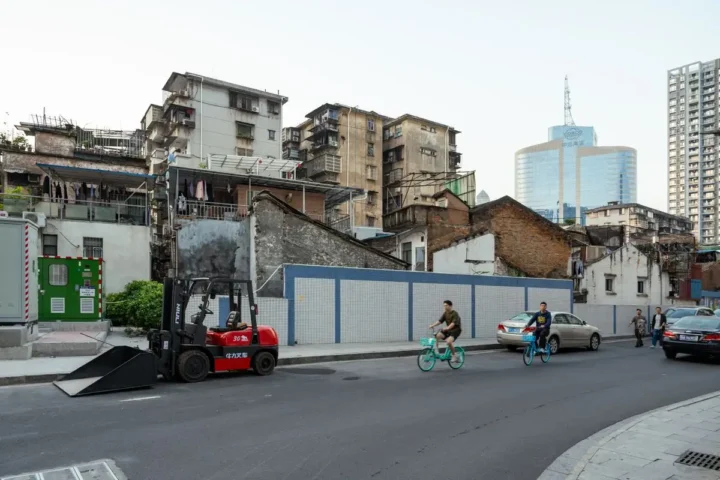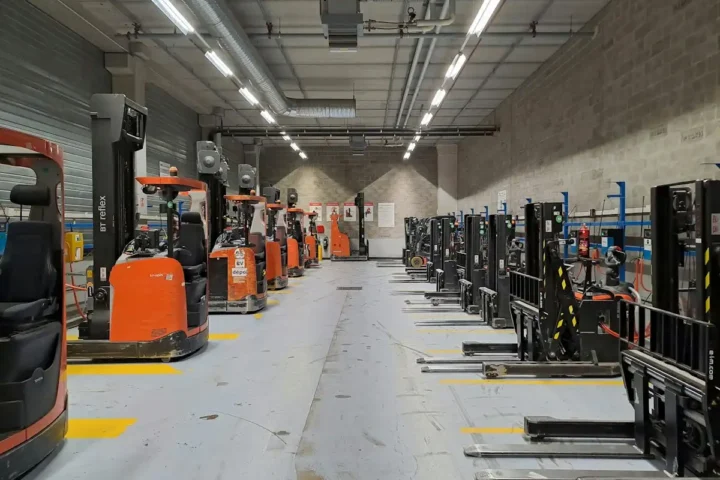

A depreciação contábil de uma empilhadeira industrial é um dos fatores mais relevantes na decisão entre comprar ou alugar equipamentos de movimentação de carga — e impacta diretamente o fluxo de caixa e o resultado financeiro da sua operação. Para empresas no Grande ABC que lidam com movimentação constante de materiais em galpões industriais ou centros de distribuição, entender como a depreciação funciona nas empilhadeiras contrabalançadas (elétricas ou a combustão) e nas paleteiras é essencial para calcular o custo real de cada equipamento ao longo de sua vida útil.
A depreciação contábil não é apenas um número fiscal: ela reflete o desgaste real do equipamento, a necessidade de manutenção crescente, a obsolescência tecnológica (especialmente em modelos elétricos a lítio, que evoluem rapidamente) e o impacto nas suas operações. Uma empilhadeira Hangcha série XA ou XE, por exemplo, apresenta curvas de depreciação diferentes dependendo da intensidade de uso, do modelo de bateria e da manutenção aplicada — fatores que você precisa considerar ao orçar uma compra versus uma locação de longo prazo.
Neste artigo, descomplicamos como calcular e planejar a depreciação contábil para sua frota, ajudando você a tomar a melhor decisão financeira para sua empresa.
Qual a depreciação contábil média de uma empilhadeira industrial por ano?
A depreciação contábil de uma empilhadeira industrial é um dos dados mais consultados por gestores de logística e compradores industriais na hora de montar o orçamento de capital ou comparar compra versus locação. Mesmo assim, poucos documentos em português explicam o cálculo de forma prática, com as taxas reais aplicadas no Brasil e as variáveis que interferem no resultado final. Este artigo cobre exatamente isso: metodologia, taxas, diferenças entre tipos de equipamento e impacto direto na decisão de renovação de frota.
O que é depreciação contábil e por que ela importa para quem opera empilhadeiras
Depreciação contábil é o reconhecimento sistemático da perda de valor de um ativo ao longo de sua vida útil. Para fins fiscais e societários no Brasil, as regras seguem a legislação do Imposto de Renda (RIR/2018) e as normas contábeis do CPC 27 (Ativo Imobilizado). Na prática, a empresa registra uma despesa anual que reduz o valor do ativo no balanço e, dependendo do regime tributário, pode reduzir a base de cálculo do IRPJ e da CSLL.
Para quem opera uma frota de empilhadeiras — seja em galpão logístico, em indústria metalúrgica ou em pátio de estamparia — a depreciação tem impacto direto em três frentes:
- Planejamento tributário: a despesa de depreciação reduz o lucro tributável em empresas do Lucro Real.
- Decisão de renovação: quando o valor contábil chega a zero, o equipamento está totalmente depreciado — sinal de alerta para avaliar o valor de revenda da empilhadeira usada e comparar com o custo de manutenção crescente.
- Análise de custo total de propriedade (TCO): a depreciação anual compõe o TCO junto com manutenção, energia/combustível, seguro e operador — dados essenciais para decidir entre comprar ou alugar.
Taxa de depreciação definida pela Receita Federal para empilhadeiras
A Receita Federal do Brasil define taxas anuais de depreciação por categoria de bem, publicadas no Anexo III da IN RFB 1.700/2017 e em atos normativos anteriores. Para máquinas e equipamentos industriais de movimentação de materiais — categoria na qual se enquadram empilhadeiras contrabalançadas, paleteiras elétricas e plataformas elevatórias —, a taxa anual padrão é de 10% ao ano, correspondendo a uma vida útil fiscal de 10 anos.
Isso significa que uma empilhadeira adquirida por R$ 180.000 terá uma despesa de depreciação de R$ 18.000 por ano pelo método linear (quotas constantes). Ao final de 10 anos, o valor residual contábil será zero — ou o valor residual estimado, caso a empresa adote a metodologia do CPC 27, que exige a revisão periódica de vida útil e valor residual.
Vale lembrar que a Receita Federal permite a depreciação acelerada para bens utilizados em mais de um turno de trabalho. Os coeficientes são:
- Um turno (8 horas): coeficiente 1,0 — taxa de 10% ao ano.
- Dois turnos (16 horas): coeficiente 1,5 — taxa de 15% ao ano (vida útil fiscal de ~6,7 anos).
- Três turnos (24 horas): coeficiente 2,0 — taxa de 20% ao ano (vida útil fiscal de 5 anos).
Operações industriais do Grande ABC — especialmente metalúrgicas e estamparias que rodam em dois ou três turnos — frequentemente se enquadram nos coeficientes 1,5 ou 2,0, o que acelera o benefício fiscal e antecipa a decisão de renovação de frota.
Depreciação acelerada incentivada: quando o governo permite mais
Além da aceleração por turnos, o governo federal já editou, em diferentes momentos, regimes de depreciação acelerada incentivada para máquinas e equipamentos novos, permitindo dedução integral no ano de aquisição ou em prazo muito reduzido. Esses programas costumam estar vinculados a políticas industriais (como o antigo Reintegra ou medidas do PAC) e têm vigência limitada. Antes de fechar a compra de uma nova empilhadeira, vale consultar o contador para verificar se há algum regime especial em vigor no exercício corrente — a economia tributária pode ser significativa em aquisições de frota.
Vida útil econômica versus vida útil fiscal: a diferença que muda a decisão de renovação
A vida útil fiscal (10 anos na taxa padrão) não é o mesmo que a vida útil econômica real do equipamento. Uma empilhadeira bem mantida pode operar por 15 a 20 anos, especialmente modelos elétricos com bateria de lítio, que têm menos desgaste mecânico. Por outro lado, um equipamento mal conservado ou submetido a operações pesadas sem manutenção preventiva adequada pode se tornar antieconômico muito antes dos 10 anos.
O custo total de propriedade é a métrica que une esses dois mundos: você pode ter uma empilhadeira contabilmente zerada (depreciação encerrada) mas economicamente cara, porque o custo de manutenção corrente supera o custo de capital de um equipamento novo. O relatório de horas rodadas é a ferramenta operacional que alimenta essa análise — cruzar horas trabalhadas com histórico de manutenção e custo de parada é o caminho mais objetivo para decidir quando substituir.
Outro fator relevante para empilhadeiras a combustão é a idade limite operacional, que pode ser restringida por normas ambientais municipais ou estaduais, especialmente em regiões com legislação de controle de emissões mais rigorosa — o que afeta diretamente o planejamento de renovação de frota independentemente do critério contábil.
Como calcular a depreciação anual na prática: exemplo com empilhadeira elétrica e a combustão
O método mais simples e aceito tanto pela Receita Federal quanto pelo CPC 27 para a maioria das PMEs é o método das quotas constantes (linear). A fórmula é:
Depreciação anual = (Custo de aquisição − Valor residual estimado) ÷ Vida útil em anos
Veja dois exemplos práticos com equipamentos do portfólio Hangcha:
- Empilhadeira elétrica a lítio (série XC, 2,5t): custo de aquisição R$ 160.000, valor residual estimado R$ 16.000 (10%), vida útil fiscal 10 anos → depreciação anual = (160.000 − 16.000) ÷ 10 = R$ 14.400/ano ou R$ 1.200/mês.
- Empilhadeira a combustão GLP (série A2, 3,0t): custo de aquisição R$ 130.000, valor residual estimado R$ 13.000 (10%), vida útil fiscal 10 anos → depreciação anual = (130.000 − 13.000) ÷ 10 = R$ 11.700/ano ou R$ 975/mês.
Se a operação rodar em dois turnos, aplica-se o coeficiente 1,5: a empilhadeira elétrica passaria a depreciar R$ 21.600/ano e a combustão, R$ 17.550/ano — valores que mudam substancialmente o fluxo de caixa fiscal e a análise de renovação.
É importante registrar que o valor residual não é obrigatório pela legislação fiscal (a Receita Federal aceita depreciação até zero), mas o CPC 27 exige que a empresa estime e revise periodicamente o valor residual para fins societários. Na prática, muitas PMEs adotam valor residual zero para simplificar, o que acelera a dedução fiscal mas pode distorcer o balanço patrimonial.
Depreciação e a decisão entre comprar e alugar empilhadeira
A depreciação é um custo exclusivo de quem compra o equipamento. Quem opta pela locação não deprecia o ativo — registra a mensalidade como despesa operacional, dedutível integralmente no regime do Lucro Real ou Presumido. Isso simplifica a contabilidade e elimina o risco de obsolescência tecnológica.
A lógica financeira básica é: se a soma da depreciação anual + manutenção + seguro + custo de capital imobilizado superar o valor da mensalidade de locação para o mesmo equipamento, a locação é financeiramente mais eficiente — ao menos no curto e médio prazo. Essa conta muda dependendo do volume de horas de uso, do perfil da operação e do horizonte de planejamento da empresa.
Para operações com demanda sazonal ou frota variável — comuns em distribuidoras e operadores logísticos do Grande ABC —, a locação também oferece flexibilidade operacional que a compra não entrega. Já para operações estáveis com alta carga horária em dois ou três turnos, a compra tende a ser mais vantajosa no longo prazo, especialmente com a depreciação acelerada reduzindo o custo tributário nos primeiros anos.
Impacto da manutenção no valor contábil e no valor de mercado
Um ponto frequentemente ignorado: gastos com manutenção que aumentam a vida útil ou a capacidade do equipamento devem ser capitalizados (adicionados ao valor do ativo e depreciados), enquanto reparos que apenas mantêm o equipamento em condição normal de uso são despesa do período. Essa distinção tem impacto direto no balanço e no planejamento tributário.
Na prática, uma revisão geral que substitui componentes críticos e estende a vida útil em três anos deve ser tratada de forma diferente de uma troca de filtros e óleo. O contador precisa dessa informação para classificar corretamente — e o gestor de manutenção precisa documentar o histórico de intervenções para suportar essa classificação. Equipamentos com problemas recorrentes de motor ou sistema hidráulico, por exemplo, frequentemente geram gastos que não se qualificam para capitalização, mas que deterioram o valor de mercado muito abaixo do valor contábil.
Esse descolamento entre valor contábil e valor de mercado é um dos principais motivadores para revisar o laudo de vida útil e, se necessário, registrar impairment (redução ao valor recuperável) conforme o CPC 01 — procedimento que algumas PMEs industriais do setor metalúrgico já adotam em auditorias mais rigorosas.
Resumo: taxas e parâmetros de referência para empilhadeiras industriais no Brasil
Para facilitar o uso prático dessas informações no planejamento de frota, os principais parâmetros são:
- Taxa anual padrão (Receita Federal): 10% ao ano para máquinas e equipamentos industriais de movimentação.
- Vida útil fiscal: 10 anos (um turno), ~6,7 anos (dois turnos), 5 anos (três turnos).
- Método predominante em PMEs: quotas constantes (linear), com ou sem valor residual.
- Depreciação acelerada incentivada: verificar legislação vigente no exercício da aquisição.
- Vida útil econômica real: 12 a 20 anos para equipamentos bem mantidos — superior à vida útil fiscal em operações de um turno.
- Impacto na decisão compra vs. locação: a depreciação compõe o TCO; locação elimina esse item mas tem custo mensal fixo.
Conhecer esses números permite ao gestor de logística ou comprador industrial entrar na negociação — seja de compra ou de locação — com argumentos financeiros sólidos, além de garantir que o planejamento tributário da empresa aproveite ao máximo os benefícios previstos em lei. Para operações no Grande ABC com frota mista ou em processo de renovação, cruzar esses dados contábeis com o valor de revenda do equipamento atual e com as condições de aquisição de modelos novos — como as séries elétricas a lítio Hangcha, que têm menor custo de manutenção e maior previsibilidade de TCO — é o ponto de partida mais racional para uma decisão bem fundamentada.