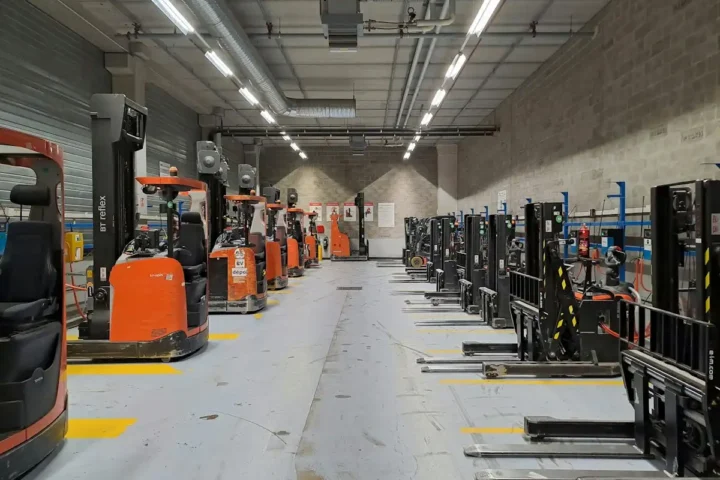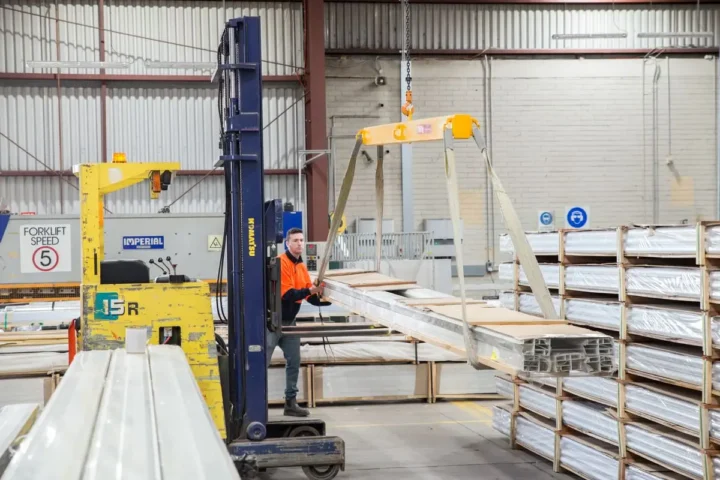

Um seguro patrimonial frota de empilhadeiras é essencial para empresas de logística, indústria e armazenagem que dependem desses equipamentos para suas operações diárias. No Grande ABC, onde o polo industrial movimenta toneladas de carga todos os dias em galpões e centros de distribuição, proteger uma frota de empilhadeiras — sejam contrabalançadas elétricas a lítio, modelos a combustão ou paleteiras — contra danos, roubo e responsabilidade civil não é apenas prudência financeira, mas obrigação operacional.
A escolha entre comprar ou alugar equipamentos Hangcha impacta diretamente no custo de manutenção e na cobertura de sinistros. Uma frota própria exige seguro abrangente que cubra não apenas o equipamento em si, mas também danos a terceiros, responsabilidade civil do operador e parada operacional. Já em contratos de locação, é comum que o segurado seja responsabilidade do locador — ainda assim, muitas empresas contratam coberturas adicionais para proteger sua operação.
Entender quais riscos sua frota realmente enfrenta e qual estrutura de seguro se adequa ao seu modelo de negócio (compra, aluguel ou misto) é o primeiro passo para evitar exposição financeira desnecessária e garantir conformidade com exigências de clientes e reguladores.
Vale a pena contratar seguro patrimonial específico para a frota de empilhadeiras?
Empilhadeiras são ativos de alto valor unitário. Uma contrabalançada elétrica a lítio de 3 toneladas pode custar entre R$ 120 mil e R$ 200 mil dependendo da configuração; uma contrabalançada a combustão diesel de maior capacidade ultrapassa facilmente R$ 250 mil. Quando a operação reúne três, cinco ou dez máquinas em um único galpão, o valor patrimonial exposto chega à casa do milhão de reais — sem contar o impacto operacional de uma parada não planejada. Mesmo assim, é comum encontrar gestores de logística no Grande ABC que tratam o seguro patrimonial de frota como custo supérfluo, apostando na manutenção preventiva como único escudo contra perdas. Esse raciocínio tem um ponto cego importante, e este artigo vai destrinchá-lo.
O que cobre (e o que não cobre) um seguro patrimonial de empilhadeiras
O seguro patrimonial para frotas de equipamentos de movimentação de materiais é uma modalidade da apólice de Riscos Nomeados ou do Seguro de Equipamentos (All Risks de Equipamentos), dependendo da seguradora. A diferença entre os dois é fundamental:
- Riscos Nomeados: cobre apenas os eventos expressamente listados na apólice — incêndio, raio, explosão, colisão, queda de aeronave, alagamento. Se o sinistro não estiver no rol, não há indenização.
- All Risks de Equipamentos (ou Seguro de Equipamentos): cobre todos os riscos acidentais, exceto os expressamente excluídos. É a modalidade mais abrangente e, consequentemente, a mais recomendada para frotas de alto valor em operação intensiva.
Dentro do All Risks de Equipamentos, as coberturas típicas incluem danos físicos acidentais causados por colisão entre máquinas ou com estruturas do galpão, tombamento, queda de carga, curto-circuito elétrico, incêndio, roubo e, em algumas apólices, danos elétricos a componentes sensíveis como o BMS (Battery Management System) das baterias de lítio. Há ainda a possibilidade de contratar a cobertura de Lucros Cessantes como extensão — ela indeniza a perda de faturamento durante o período em que a operação ficou paralisada aguardando reparo ou substituição da máquina.
As exclusões mais comuns são desgaste natural, falhas decorrentes de falta de manutenção, danos intencionais e uso fora da especificação do fabricante. Esse último ponto merece atenção: se a seguradora comprovar que a empilhadeira operava com carga acima da capacidade nominal ou em ambiente incompatível com a certificação da máquina, a indenização pode ser negada. Por isso, manter o dossiê documental da frota atualizado — laudo de inspeção, registro de manutenções, certificado de treinamento dos operadores — é condição prática para acionar o seguro com êxito.
Quais riscos reais justificam a contratação no ambiente industrial do Grande ABC
O perfil operacional da região é diferente do de polos logísticos voltados ao e-commerce. No Grande ABC, predominam galpões industriais com ciclos de movimentação intensos, corredores mais estreitos e cargas pesadas — metais, autopeças, bobinas, insumos químicos. Esse ambiente eleva a frequência e a severidade de alguns sinistros específicos:
- Colisão com estruturas: racks de armazenagem, portões, colunas e docas são os alvos mais comuns. O custo de reparo de um mastro danificado pode superar R$ 30 mil, fora a troca de componentes hidráulicos.
- Tombamento: pisos irregulares, rampas de acesso e manobras em espaços apertados aumentam o risco. O tombamento de uma máquina de 5 toneladas raramente resulta em dano reparável — frequentemente é perda total.
- Incêndio em baterias de lítio: embora as baterias de lítio ferro-fosfato (LFP), presentes nas séries XA, XE e XC da Hangcha, sejam significativamente mais estáveis termicamente do que as de NMC, falhas de carregamento em ambientes sem controle de temperatura ou danos físicos ao pack podem resultar em ignição. O custo de substituição de um pack de baterias de lítio de 80V/600Ah está na faixa de R$ 40 mil a R$ 80 mil.
- Roubo e furto: empilhadeiras estacionadas em pátios externos ou em operações noturnas são alvo recorrente, especialmente as de menor porte como paleteiras elétricas.
- Danos elétricos: variações de tensão na rede elétrica, especialmente em galpões antigos com infraestrutura defasada, podem danificar carregadores, controladores de tração e o próprio BMS.
Quando se analisa o custo total de propriedade ao longo de cinco anos, fica evidente que um único sinistro de perda total sem cobertura de seguro pode destruir a economia gerada por anos de manutenção preventiva eficiente. A conta é simples: o prêmio anual de um seguro All Risks para uma empilhadeira de R$ 180 mil gira entre 1,5% e 3% do valor segurado — ou seja, entre R$ 2.700 e R$ 5.400 por ano. Um reparo de mastro ou câmbio automático pode custar o equivalente a dois ou três anos de prêmio.
Como a seguradora calcula o valor do prêmio para frotas de empilhadeiras
O prêmio não é calculado de forma linear. A seguradora avalia um conjunto de variáveis que o gestor precisa conhecer para negociar melhor:
- Valor de reposição vs. valor de mercado: seguros de equipamentos geralmente trabalham com valor de reposição (custo de um equipamento novo equivalente) ou valor de mercado (depreciado). Para frotas novas ou com até três anos, vale a pena negociar o valor de reposição.
- Tipo de operação e ambiente: operações em câmaras frias, ambientes com produtos químicos ou locais com alto risco de incêndio elevam o prêmio. Operações em galpões secos e bem sinalizados tendem a receber desconto.
- Histórico de sinistros: empresas com histórico limpo nos últimos três anos conseguem descontos relevantes. O inverso também é verdadeiro.
- Medidas de mitigação: rastreamento por GPS ou telemetria, câmeras no galpão, controle de acesso às máquinas por senha ou crachá e programa formal de treinamento de operadores reduzem o risco percebido pela seguradora. Sistemas de monitoramento de uso da empilhadeira que registram velocidade, impactos e horas de operação são cada vez mais valorizados na análise de risco.
- Franquia: aceitar uma franquia mais alta reduz o prêmio. Para frotas grandes, pode fazer sentido assumir a franquia e usar o seguro apenas para sinistros de maior monta.
Um ponto frequentemente ignorado: o horímetro da empilhadeira é um dado relevante na renovação da apólice. Máquinas com alto volume de horas acumuladas tendem a ter maior probabilidade de falha mecânica, o que pode elevar o prêmio ou restringir coberturas. Manter registros organizados de manutenção e horímetro demonstra gestão responsável e pode ser usado como argumento na negociação com o corretor.
Frota própria vs. frota locada: quem é responsável pelo seguro?
Essa é uma das dúvidas mais frequentes entre gestores que combinam máquinas próprias com equipamentos alugados. A resposta depende do contrato de locação, mas há uma regra geral:
Em contratos de locação operacional — o modelo mais comum no mercado regional — a responsabilidade pelo seguro do equipamento costuma ser da locadora, que já embute o custo na mensalidade. O locatário, porém, pode ser responsabilizado por danos causados por uso inadequado, operação por pessoa não habilitada ou sobrecarga. Por isso, é essencial ler a cláusula de responsabilidade civil do contrato antes de assinar. Em alguns casos, a locadora exige que o locatário contrate um seguro de responsabilidade civil específico para cobrir danos causados a terceiros durante a operação da máquina.
Já em contratos de locação financeira (leasing) ou de compra parcelada, o bem já está patrimonialmente sob responsabilidade do comprador desde a entrega, e o seguro é obrigação do adquirente — muitas vezes exigido pelo próprio agente financiador como condição do contrato. Se sua empresa está avaliando entre comprar e alugar, considere o custo do seguro como parte da equação. Para operações de curto prazo, como obras ou picos sazonais, a locação de curto prazo tende a ser financeiramente mais eficiente justamente porque transfere o risco patrimonial para a locadora.
Seguro patrimonial e conformidade com a NR-11: pontos de intersecção
A Norma Regulamentadora 11 (NR-11) estabelece requisitos de segurança para operação de equipamentos de transporte e movimentação de materiais. O não cumprimento da NR-11 tem duas consequências diretas para o seguro:
- Exclusão de cobertura: se a seguradora comprovar que o sinistro ocorreu em função de descumprimento de norma de segurança — operador sem treinamento, equipamento sem manutenção nos intervalos exigidos, ausência de sinalização no galpão — ela pode recusar a indenização com base na cláusula de agravamento de risco.
- Responsabilidade civil ampliada: em caso de acidente com vítima, a empresa pode responder civil e criminalmente. O seguro de responsabilidade civil do empregador (RCE) e o seguro de responsabilidade civil operações (RCO) são coberturas complementares ao patrimonial que protegem contra essas demandas.
Na prática, a conformidade com a NR-11 e a gestão do seguro patrimonial são duas faces da mesma moeda: ambas exigem documentação atualizada, manutenção preventiva registrada e operadores capacitados. Empresas que já estruturaram essa rotina para fins de conformidade legal têm, automaticamente, um dossiê mais robusto para apresentar à seguradora — e tendem a pagar prêmios menores.
Como estruturar a apólice para uma frota mista (elétricas e combustão)
Frotas mistas — que combinam empilhadeiras elétricas a lítio com modelos a diesel ou GLP — têm perfis de risco distintos e merecem análise separada na hora de estruturar a apólice.
As empilhadeiras a combustão, como a série A2 da Hangcha, operam com combustível inflamável e têm risco de incêndio e vazamento mais elevado. Por outro lado, o custo de reparo de componentes mecânicos tende a ser mais previsível e, em muitos casos, menor do que o de componentes eletrônicos sofisticados das elétricas. Já as elétricas a lítio concentram o risco patrimonial no pack de baterias e no sistema eletrônico de controle — componentes de alto valor e, em caso de dano, de reposição mais demorada.
Uma estratégia comum em frotas mistas é contratar uma apólice de frota com cobertura flutuante, que protege todos os equipamentos listados sob uma única apólice, com valor global segurado. Isso simplifica a gestão e, em geral, reduz o prêmio médio por equipamento em comparação com apólices individuais. O gestor deve garantir que o valor total segurado seja atualizado a cada aquisição ou baixa de equipamento na frota — um erro frequente que deixa parte da frota descoberta sem que o gestor perceba.
Para frotas que incluem equipamentos com baterias de lítio, vale verificar se a apólice cobre especificamente danos ao pack de baterias por falha elétrica interna — não apenas por incêndio declarado. Esse detalhe pode representar uma diferença de dezenas de milhares de reais em caso de sinistro. Questões relacionadas ao ciclo de vida das baterias, como descarte correto ao final da vida útil, também impactam o valor residual do equipamento e, por consequência, o valor segurado adequado ao longo do tempo.
Checklist para contratar o seguro patrimonial da frota com segurança
Antes de assinar qualquer apólice, percorra este roteiro com seu corretor de seguros:
- Confirme se a modalidade é All Risks de Equipamentos ou Riscos Nomeados — prefira a primeira para frotas em operação intensiva.
- Verifique se baterias de lítio e componentes eletrônicos estão expressamente cobertos, inclusive por dano elétrico sem incêndio declarado.
- Avalie a inclusão de cobertura de Lucros Cessantes, especialmente se a operação depende criticamente de uma ou duas máquinas-chave.
- Confirme se o contrato de locação (quando aplicável) transfere ou mantém a responsabilidade pelo seguro — leia a cláusula de danos por uso inadequado.
- Organize o dossiê da frota: nota fiscal, manual do fabricante, registros de manutenção, certificados de treinamento dos operadores e laudos de inspeção. Esses documentos são exigidos no momento do sinistro.
- Informe à seguradora o perfil real de operação: turnos, tipo de carga, características do galpão e existência de sistemas de monitoramento.
- Revise o valor segurado anualmente, considerando variação cambial (equipamentos importados têm reposição indexada ao dólar ou yuan) e depreciação real.
- Avalie coberturas complementares: Responsabilidade Civil Operações (RCO) para danos a terceiros e Responsabilidade Civil Empregador (RCE) para acidentes com colaboradores.
O seguro patrimonial de frota de empilhadeiras não é um custo evitável para operações que dependem criticamente desses equipamentos — é parte do cálculo de custo total que qualquer gestor responsável precisa fazer antes de decidir entre comprar, locar ou renovar a frota. Tratar o prêmio como despesa e o sinistro sem cobertura como evento improvável é um risco que, no ambiente industrial do Grande ABC, costuma se materializar mais cedo do que o esperado.