
A escolha entre seguro de frota e seguro individual para empilhadeira é uma decisão que impacta diretamente no custo operacional e na proteção do seu negócio de movimentação de carga. Empresas que trabalham com frotas de equipamentos — seja na indústria automotiva, metalúrgica ou em centros de distribuição do Grande ABC — frequentemente enfrentam essa questão na hora de renovar ou expandir sua operação de movimentação de materiais.
A resposta não é única: depende do tamanho da sua frota, da frequência de uso de cada equipamento, do perfil de risco operacional e da estratégia financeira da empresa — se você opta por compra ou locação de empilhadeiras elétricas e a combustão. Um seguro de frota consolidado pode oferecer melhor custo por unidade e simplificar a gestão administrativa, enquanto apólices individuais garantem flexibilidade e cobertura específica para equipamentos críticos com maior exposição de risco.
Neste artigo, desmembramos os cenários em que cada modalidade faz mais sentido, considerando as operações típicas da região e as características técnicas dos equipamentos que sua empresa utiliza na rotina.
Seguro de frota de empilhadeiras é mais barato que seguro individual por unidade?
A resposta curta é: geralmente sim, mas a diferença real de custo depende de variáveis que vão muito além do número de máquinas na apólice. Para o gestor de logística ou comprador industrial que administra duas, cinco ou dez empilhadeiras em operação contínua, entender a lógica do seguro de frota versus o seguro individual por unidade é uma decisão financeira relevante — e frequentemente subestimada no planejamento de custo total de propriedade dos equipamentos.
Este artigo desmonta os principais critérios que as seguradoras usam para precificar cada modalidade, aponta quando o seguro de frota compensa de fato e quando o seguro individual pode ser a escolha mais inteligente, e conecta essa decisão ao contexto de quem opera empilhadeiras em ambientes industriais exigentes — como os galpões metalúrgicos e automotivos do Grande ABC paulista.
Como as seguradoras calculam o risco em frotas de empilhadeiras
Seguradoras que operam no segmento de equipamentos industriais avaliam risco de forma atuarial: quanto maior a base de equipamentos segurados em uma única apólice, maior a previsibilidade estatística de sinistros e, portanto, maior a capacidade de diluir o custo por unidade. Esse é o fundamento econômico do seguro de frota — não é um desconto comercial arbitrário, é uma consequência do modelo de precificação de risco.
Na prática, as variáveis que mais pesam no cálculo são:
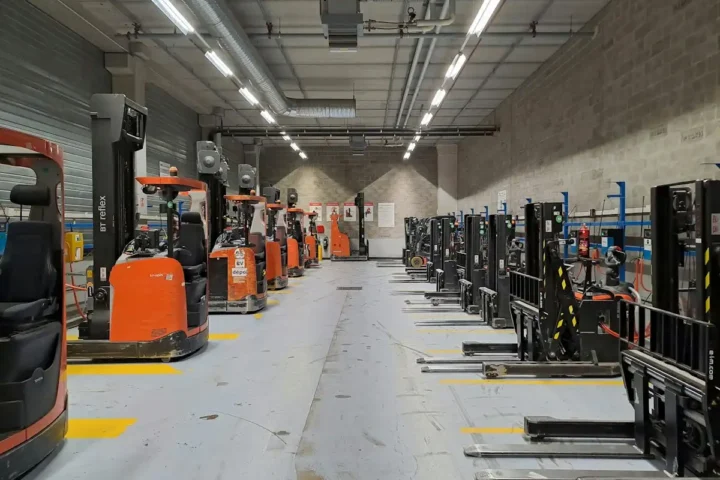
- Quantidade de equipamentos: apólices com três ou mais unidades já começam a ter tratamento diferenciado na maioria das seguradoras especializadas em equipamentos móveis.
- Tipo de operação: armazém fechado com piso nivelado tem perfil de risco muito diferente de pátio externo com rampa, chuva e tráfego de caminhões.
- Capacidade de carga e tipo de equipamento: uma empilhadeira contrabalançada a combustão de 3,5 toneladas operando em pátio de estamparia tem sinistralidade histórica distinta de uma paleteira elétrica em corredor de armazém.
- Histórico de sinistros do tomador: empresas com bom histórico de manutenção preventiva e treinamento de operadores conseguem negociar franquias menores e prêmios reduzidos.
- Valor de reposição dos equipamentos: empilhadeiras elétricas a lítio têm custo de reposição de componentes (especialmente o pacote de baterias) significativamente mais alto que modelos convencionais — isso entra no cálculo do valor segurado.
Quando esses fatores são agrupados em uma única apólice de frota, a seguradora consegue modelar o risco consolidado e oferecer um prêmio por unidade inferior ao que cobraria em apólices individuais separadas para cada máquina.
Seguro individual: quando faz sentido manter a apólice por unidade
Apesar da vantagem estrutural do seguro de frota, há cenários em que o seguro individual é a escolha mais racional — ou até a única disponível:
- Frota com apenas uma ou duas unidades: abaixo de três equipamentos, a maioria das seguradoras não oferece condições de frota. O seguro individual é a única opção viável.
- Equipamentos com perfis de risco muito distintos: se a empresa opera uma empilhadeira elétrica em armazém climatizado e uma máquina a diesel em pátio externo com cargas pesadas, agrupar as duas em uma apólice pode encarecer o prêmio da unidade de menor risco, puxado pelo perfil da unidade mais arriscada.
- Equipamentos de terceiros ou locados: quando a empresa aluga parte da frota e possui outra parte, as responsabilidades contratuais podem exigir apólices separadas — a locadora frequentemente já inclui cobertura própria no contrato de locação, e misturar com o seguro da frota própria pode gerar sobreposição de cobertura ou conflito de apólice em caso de sinistro.
- Equipamentos com idades muito diferentes: uma máquina nova com valor de mercado alto e uma máquina depreciada com valor residual baixo têm interesses seguráveis distintos. Apólices individuais permitem calibrar o valor segurado de cada unidade com mais precisão.
A lógica do custo total: prêmio não é o único número que importa
Um erro comum na comparação entre seguro de frota e seguro individual é focar exclusivamente no valor do prêmio mensal. O custo real de uma apólice de equipamento industrial envolve pelo menos quatro dimensões:
- Prêmio anual: o valor pago à seguradora, que é o mais visível e o mais comparado.
- Franquia: o valor que a empresa arca em cada sinistro antes de acionar a cobertura. Franquias mais altas reduzem o prêmio, mas aumentam o desembolso em caso de dano.
- Cobertura de lucros cessantes: em operações industriais contínuas, uma empilhadeira parada por sinistro pode paralisar uma linha de produção ou travar o recebimento de insumos. Coberturas que incluem lucros cessantes têm prêmio mais alto, mas protegem um risco real e frequentemente subestimado.
- Prazo de reposição ou reparo garantido: algumas apólices especializadas em equipamentos industriais incluem SLA de reparo ou equipamento reserva. Isso é especialmente relevante para operações sem folga de frota — um galpão que opera com exatamente o número de empilhadeiras necessário para o turno não tem margem para aguardar 30 dias por uma peça importada.
Para quem opera frota de empilhadeiras em indústria metalúrgica ou em armazéns de peças automotivas com janelas de entrega rígidas, o custo de uma máquina parada por sinistro sem cobertura adequada pode superar em muito a diferença de prêmio entre modalidades de seguro.
Impacto do tipo de empilhadeira na precificação do seguro
O perfil técnico do equipamento influencia diretamente o risco segurado — e, consequentemente, o prêmio. Empilhadeiras elétricas a lítio, como as séries XA, XE e XC da Hangcha, têm características que afetam a análise de risco de formas distintas em relação a modelos a combustão:
- Menor risco de incêndio por combustível: sem tanque de diesel ou GLP, o risco de incêndio por vazamento de combustível é eliminado — o que pode reduzir o prêmio em operações fechadas.
- Maior custo de componentes críticos: o pacote de baterias de lítio representa uma parcela significativa do valor total do equipamento. Em caso de sinistro que danifique o sistema de baterias, o custo de reposição é alto — o que eleva o valor segurado e, proporcionalmente, o prêmio.
- Telemetria e rastreamento integrado: modelos com telemetria embarcada permitem à seguradora (e ao gestor) monitorar uso, sobrecargas e eventos de impacto. Isso pode ser usado como argumento para negociar prêmios menores, já que o risco monitorado é estatisticamente menor que o risco não monitorado.
Já empilhadeiras a combustão diesel ou GLP, como a série A2 da Hangcha, têm perfil de risco diferente: maior exposição a incêndio por combustível, maior desgaste mecânico em operações intensas, mas custo de componentes geralmente mais baixo e maior disponibilidade de peças no mercado nacional — o que reduz o tempo de reparo e o custo de sinistros de menor gravidade.
Para operações que envolvem pátios de estamparia e prensa ou movimentação de bobinas de aço, o perfil de risco é ainda mais específico: cargas pesadas, pisos irregulares e operação próxima a prensas e equipamentos de grande porte elevam a probabilidade de danos por colisão ou tombamento — variáveis que a seguradora precisa conhecer em detalhe para precificar corretamente, independentemente de ser apólice de frota ou individual.
Frota própria versus equipamentos locados: quem segura o quê
Uma questão frequentemente mal resolvida nas empresas que combinam equipamentos próprios e locados é a sobreposição ou lacuna de cobertura. Quando a empresa aluga uma empilhadeira, a responsabilidade pelo seguro depende do que está escrito no contrato de locação — e os contratos variam bastante.
Em geral, locadoras de equipamentos industriais incluem cobertura de danos próprios ao equipamento no contrato, mas transferem ao locatário a responsabilidade por danos a terceiros e por danos causados por uso inadequado ou fora das especificações técnicas. Isso significa que a empresa locatária pode precisar de uma apólice complementar de responsabilidade civil operacional — que cobre danos causados pelo equipamento a pessoas e propriedades de terceiros durante a operação.
Misturar equipamentos locados com equipamentos próprios em uma apólice de frota corporativa pode gerar conflito em caso de sinistro, com discussão entre a seguradora da empresa e a seguradora da locadora sobre quem responde pelo quê. O caminho mais seguro é manter apólices separadas e garantir que os contratos de locação especifiquem claramente as coberturas incluídas e excluídas.
Critérios práticos para decidir entre frota e individual no contexto industrial do Grande ABC
Para empresas industriais e logísticas da região — com perfil de operação mais pesado, frotas frequentemente mistas e ciclos de renovação mais longos que os do e-commerce —, alguns critérios práticos ajudam a orientar a decisão:
- Três ou mais unidades próprias: acione uma corretora especializada em equipamentos industriais para cotar apólice de frota. A diferença de prêmio por unidade tende a compensar o esforço de consolidar a apólice.
- Operação em múltiplos endereços: verifique se a apólice de frota cobre equipamentos em locais diferentes (filiais, armazéns terceirizados, obras). Algumas apólices restringem cobertura ao endereço declarado na proposta.
- Renovação de frota planejada: se há previsão de adicionar equipamentos nos próximos 12 a 24 meses, negocie uma apólice de frota aberta (com cláusula de inclusão automática de novos equipamentos), que evita a necessidade de renegociar condições a cada aquisição.
- Histórico de manutenção documentado: empresas com registros de manutenção preventiva e treinamento de operadores conforme a NR-11 têm argumento concreto para negociar prêmios menores — a conformidade regulatória reduz o risco operacional de forma mensurável.
- Suporte técnico com tempo de resposta garantido: seguradoras valorizam contratos de manutenção com SLA definido, pois reduzem o tempo de paralisação em caso de sinistro e, consequentemente, o custo de lucros cessantes cobertos pela apólice.
Quem opera equipamentos adquiridos ou locados por revendas regionais no Grande ABC tem a vantagem de contar com suporte técnico próximo — um fator que pode ser documentado e apresentado à seguradora como mitigador de risco, especialmente em operações onde o tempo de reparo é crítico para a continuidade da produção.
O que exigir da apólice antes de assinar
Independentemente de optar por frota ou individual, há cláusulas e coberturas que qualquer apólice de empilhadeira industrial deve contemplar para ser minimamente adequada ao uso real:
- Cobertura de danos acidentais por colisão: inclui danos causados pela empilhadeira a estruturas, prateleiras, veículos e outros equipamentos — sinistro frequente em operações de alta movimentação.
- Cobertura de tombamento: tombamentos são o sinistro mais grave em empilhadeiras e frequentemente resultam em perda total ou danos estruturais severos ao mastro e chassi.
- Responsabilidade civil operacional: cobre danos corporais e materiais causados a terceiros durante a operação do equipamento.
- Cobertura de incêndio e explosão: especialmente relevante para máquinas a combustão e para ambientes com materiais inflamáveis.
- Exclusões claras para uso fora das especificações: leia atentamente as exclusões — a maioria das apólices não cobre danos causados por sobrecarga acima da capacidade nominal, uso por operador não habilitado ou operação em condições não declaradas na proposta.
Esse último ponto conecta diretamente à importância de declarar corretamente o ambiente de operação e o tipo de carga na proposta de seguro. Uma empilhadeira declarada para uso em armazém fechado e utilizada em pátio externo pode ter o sinistro negado pela seguradora — independentemente de ser apólice de frota ou individual.
Em resumo: o seguro de frota tende a ser mais econômico por unidade a partir de três equipamentos próprios com perfil de risco homogêneo, mas a decisão correta exige análise do custo total — prêmio, franquia, coberturas incluídas e alinhamento com o uso real dos equipamentos. Para operações industriais do porte típico do Grande ABC, onde uma empilhadeira parada pode significar linha de produção travada, a cobertura adequada vale mais que o prêmio mais baixo.